Trưa 22/10/2026, một kiện hàng trên xe nâng rơi xuống đè chết một nam công nhân 37 tuổi trong KCN Mỹ Phước 3 (TP.HCM). Sau nỗi đau của gia đình nạn nhân là nghĩa vụ bồi thường của doanh nghiệp. Theo luật, khoản này có thể lên tới hàng trăm triệu đồng cho một vụ việc. Bài viết giải thích doanh nghiệp phải trả những gì, quỹ BHXH trả phần nào, và bảo hiểm trách nhiệm chủ sử dụng lao động giúp doanh nghiệp ra sao.
Vụ tai nạn xe nâng ngày 22/10 và rủi ro trong kho xưởng mùa cao điểm
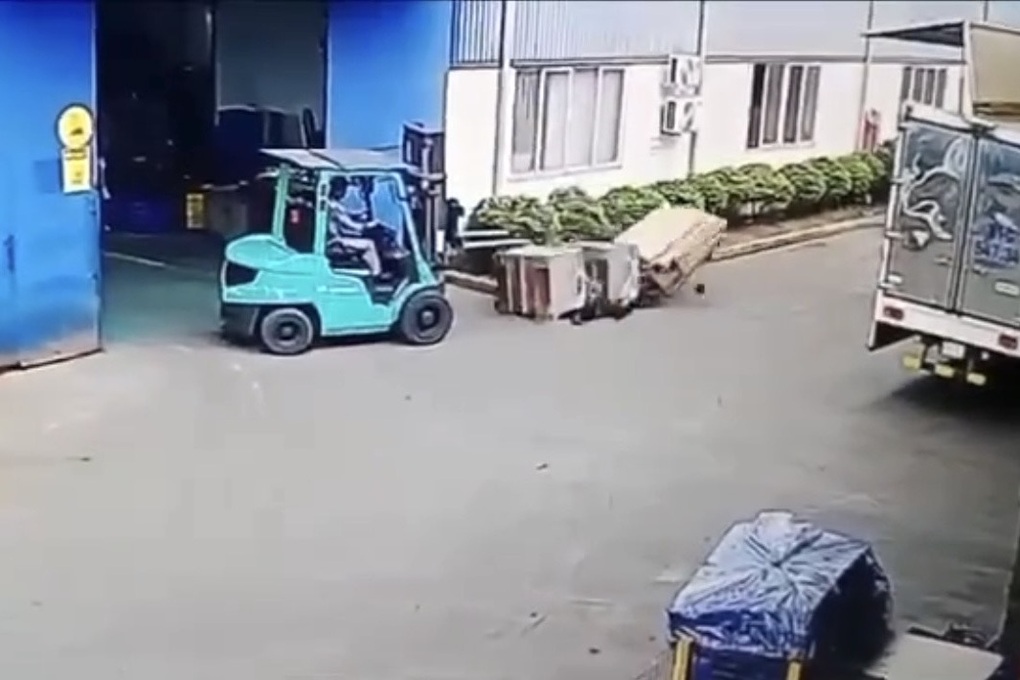
Theo Dân trí và VOV, Trưa ngày 22/10/2026, một sự việc đau lòng đã xảy ra tại Khu công nghiệp Mỹ Phước 3 (TP.HCM) khi một nam công nhân 37 tuổi bị kiện hàng từ xe nâng rơi trúng và tử vong. Vụ tai nạn diễn ra trên đường nội bộ của công ty trong lúc tài xế xe nâng đang vận chuyển hàng từ nhà xưởng ra ngoài. Hiện tại, cơ quan công an đang trích xuất camera để làm rõ nguyên nhân. Đằng sau nỗi mất mát to lớn của gia đình nạn nhân là bài toán lớn về trách nhiệm bồi thường của doanh nghiệp, đặc biệt trong thời điểm cuối năm khi các nhà xưởng phải tăng ca liên tục để chạy đua với những đơn hàng Tết.
Trách nhiệm bồi thường của doanh nghiệp theo quy định pháp luật
Nhiều chủ doanh nghiệp cho rằng chỉ cần tham gia Bảo hiểm Xã hội (BHXH) là đủ để chi trả cho người lao động khi có rủi ro. Tuy nhiên Theo Điều 38 Luật An toàn, vệ sinh lao động 2015, doanh nghiệp có 4 nhóm nghĩa vụ khi người lao động bị tai nạn lao động.
Thứ nhất, công ty phải thanh toán các chi phí y tế từ lúc sơ cứu, cấp cứu cho đến khi người lao động điều trị ổn định.
Thứ hai, người lao động vẫn được trả đủ tiền lương trong suốt thời gian nghỉ điều trị và phục hồi chức năng.
Thứ ba, doanh nghiệp phải bồi thường một khoản tiền lớn nếu tai nạn không hoàn toàn do lỗi của người lao động.
Mức suy giảm khả năng lao động | Bồi thường tối thiểu |
5% – 10% | 1,5 tháng lương |
11% – 80% | 1,5 tháng lương + 0,4 tháng cho mỗi 1% tăng thêm |
Từ 81% trở lên hoặc tử vong | 30 tháng lương |
Với trường hợp tử vong, khoản bồi thường hoặc trợ cấp phải được chi trả trong 5 ngày kể từ khi công bố biên bản điều tra tai nạn lao động.
Thứ tư, ngay cả khi tai nạn xảy ra hoàn toàn do lỗi của người lao động, doanh nghiệp vẫn phải trợ cấp ít nhất bằng 40% mức bồi thường tương ứng theo quy định hiện hành. Tất cả các khoản bồi thường hoặc trợ cấp đối với trường hợp tử vong phải được chi trả trong vòng 5 ngày kể từ khi công bố biên bản điều tra tai nạn. Đối với các doanh nghiệp vừa và nhỏ, một vụ tai nạn nghiêm trọng hoàn toàn có thể làm cạn kiệt nguồn lợi nhuận của cả một quý.
Ví dụ: một công nhân lương 8 triệu đồng/tháng.
- Suy giảm 30%: 1,5 + 0,4 × 20 = 9,5 tháng lương, tức khoảng 76 triệu đồng.
- Tử vong: 30 × 8 triệu = 240 triệu đồng.
Đây mới là mức tối thiểu, chưa gồm chi phí y tế, tiền lương ngày nghỉ, chi phí mai táng và các khoản hỗ trợ khác. Với doanh nghiệp vừa và nhỏ, một vụ tai nạn nặng có thể ngốn sạch lợi nhuận của cả quý.
Cách tính chi tiết theo Thông tư 28/2021/TT-BLĐTBXH. Số liệu ví dụ chỉ để minh họa.
Quỹ BHXH tai nạn lao động trả gì? Vì sao doanh nghiệp vẫn phải tự chi?
Quỹ bảo hiểm tai nạn lao động – bệnh nghề nghiệp (do doanh nghiệp đóng bắt buộc) chi trả các chế độ riêng, không thay thế khoản bồi thường của doanh nghiệp ở phần trên.
- Trợ cấp một lần khi suy giảm 5% – 30%, tính theo lương cơ sở và số năm đóng quỹ.
- Trợ cấp hằng tháng khi suy giảm từ 31% trở lên.
- Trợ cấp phục vụ bằng 1 tháng lương cơ sở mỗi tháng với các trường hợp suy giảm nặng (từ 81% kèm liệt cột sống, mù hai mắt, cụt hoặc liệt hai chi...).
- Khi tử vong: thân nhân được trợ cấp một lần bằng 36 lần mức lương cơ sở, kèm chế độ tử tuất theo Luật BHXH.
- Dưỡng sức, phục hồi: 5 – 10 ngày tùy mức suy giảm.
Nếu doanh nghiệp chưa đóng bảo hiểm tai nạn lao động bắt buộc cho người lao động, doanh nghiệp phải tự trả thêm một khoản tương đương các chế độ trên, một lần hoặc hằng tháng.
Nói cách khác, đóng BHXH đầy đủ vẫn chưa đủ. Các khoản chi phí y tế, tiền lương ngày nghỉ và bồi thường tối thiểu (như 30 tháng lương khi tử vong) vẫn do doanh nghiệp tự chi. Đây chính là khoảng trống mà bảo hiểm thương mại lấp vào.
Bảo hiểm trách nhiệm chủ sử dụng lao động khác bảo hiểm tai nạn tập thể thế nào?
Hai sản phẩm này thường bị nhầm với nhau, nhưng chúng bảo vệ hai đối tượng khác nhau.
- Bảo hiểm trách nhiệm chủ sử dụng lao động bảo vệ doanh nghiệp. Công ty bảo hiểm trả thay doanh nghiệp các khoản mà doanh nghiệp có trách nhiệm phải bồi thường theo luật khi người lao động bị tai nạn lao động hoặc bệnh nghề nghiệp. Tùy hợp đồng, có thể gồm cả chi phí pháp lý khi có tranh chấp.
- Bảo hiểm tai nạn tập thể bảo vệ người lao động. Công ty bảo hiểm trả trực tiếp cho người lao động hoặc thân nhân theo số tiền bảo hiểm đã chọn, không cần xác định lỗi. Có thể chọn phạm vi 24/24 hoặc chỉ trong giờ làm việc.
Tiêu chí | Trách nhiệm chủ sử dụng lao động | Tai nạn tập thể |
| Ai được bảo vệ | Doanh nghiệp (tài chính, pháp lý) | Người lao động và gia đình |
| Khi nào trả | Khi doanh nghiệp phát sinh trách nhiệm bồi thường | Khi xảy ra tai nạn thuộc phạm vi |
| Mức chi trả | Theo trách nhiệm pháp lý, trong hạn mức hợp đồng | Theo số tiền bảo hiểm mỗi người |
| Tai nạn ngoài giờ làm | Thường không | Có, nếu chọn gói 24/24 |
| Lợi ích phụ | Giảm rủi ro dòng tiền và kiện tụng | Phúc lợi giúp giữ chân công nhân |
Nên chọn thế nào? Nhà xưởng, kho bãi, cơ khí, xây dựng có rủi ro cao nên mua cả hai: một gói bảo vệ doanh nghiệp, một gói làm phúc lợi cho công nhân. Doanh nghiệp nhỏ, ngân sách hạn chế có thể bắt đầu bằng gói tai nạn tập thể, vì phí dễ dự tính và người lao động cảm nhận được ngay.
Phí bao nhiêu và hồ sơ bồi thường cần gì?
Phí bảo hiểm không có một mức cố định. Nó phụ thuộc vào các yếu tố sau:
- Quy mô: số lao động hoặc tổng quỹ lương năm.
- Ngành nghề và công việc: văn phòng có phí thấp hơn kho bãi, cơ khí, xây dựng.
- Hạn mức và mức khấu trừ doanh nghiệp chọn.
- Lịch sử tai nạn và mức độ tuân thủ an toàn lao động.
[Chèn ví dụ phí tham khảo theo biểu phí MIC hiện hành trước khi đăng.]
Các trường hợp thường bị loại trừ
Mỗi hợp đồng có điều khoản loại trừ riêng. Một số trường hợp hay gặp là người lao động cố ý tự gây thương tích, sử dụng ma túy hoặc chất kích thích, xô xát vì mâu thuẫn cá nhân không liên quan đến công việc. Doanh nghiệp nên đọc kỹ quy tắc trước khi ký.
Hồ sơ khi xảy ra tai nạn
- Báo ngay cho công ty bảo hiểm và cơ quan chức năng; giữ nguyên hiện trường, lưu lại ảnh và camera.
- Biên bản điều tra tai nạn lao động.
- Giấy tờ y tế: giấy ra viện, hóa đơn viện phí; biên bản giám định y khoa về mức suy giảm khả năng lao động.
- Hợp đồng lao động, bảng lương của người bị nạn.
- Chứng từ doanh nghiệp đã chi trả cho người lao động hoặc thân nhân.
- Giấy chứng tử (nếu tử vong).
Giải pháp đảm bảo an toàn kho xưởng mùa cao điểm
Bên cạnh việc trang bị bảo hiểm, phòng ngừa rủi ro luôn là ưu tiên hàng đầu. Việc quản lý an toàn tốt cũng là một điểm cộng lớn giúp doanh nghiệp đàm phán được mức phí bảo hiểm ưu đãi hơn. Dưới đây là những biện pháp thiết yếu:
- Tài xế vận hành xe nâng bắt buộc phải qua huấn luyện và có chứng chỉ hợp lệ.
- Xe nâng cần được kiểm định định kỳ, kiểm tra kỹ hệ thống phanh, càng và xích trước mỗi ca làm việc.
- Phân chia làn đường di chuyển riêng biệt, sơn vạch rõ ràng giữa lối đi của xe nâng và người đi bộ.
- Đảm bảo hàng hóa được xếp cân bằng, chằng buộc chắc chắn và tuyệt đối không nâng quá tải.
- Cung cấp đầy đủ thiết bị bảo hộ như mũ, giày và áo phản quang cho công nhân làm việc trong kho.
Một rủi ro tai nạn nghiêm trọng có thể tiêu tốn hàng trăm triệu đồng, trong khi chi phí để tham gia bảo hiểm trong suốt một năm lại rất nhỏ. Với uy tín vững chắc trong ngành, SaleBaoHiem tự hào là đơn vị đồng hành cung cấp các gói Bảo hiểm trách nhiệm chủ sử dụng lao động và Bảo hiểm tai nạn tập thể toàn diện, minh bạch và giải quyết bồi thường chuyên nghiệp.
Để nhận tư vấn miễn phí và thiết kế gói bảo hiểm phù hợp nhất với quy mô xưởng của bạn, hãy liên hệ ngay với chúng tôi:
- Website: salebaohiem.com
- Hotline tư vấn 24/7: 0933 917 179
- Địa chỉ: 672A35 Phan Văn Trị, P.10, Q.Gò Vấp, TP.HCM
Nguồn tham khảo
- Dân trí – Nam công nhân bị hàng hóa đè tử vong trong công ty ở TP.HCM (24/10/2026)
- VOV – Xe nâng rơi thùng hàng đè nam công nhân tử vong
- Tiền Phong – Clip kiện hàng đổ đè chết một công nhân
- Luật An toàn, vệ sinh lao động 2015
- Thông tư 28/2021/TT-BLĐTBXH
- Luật Long Phan – Trách nhiệm bồi thường tai nạn lao động